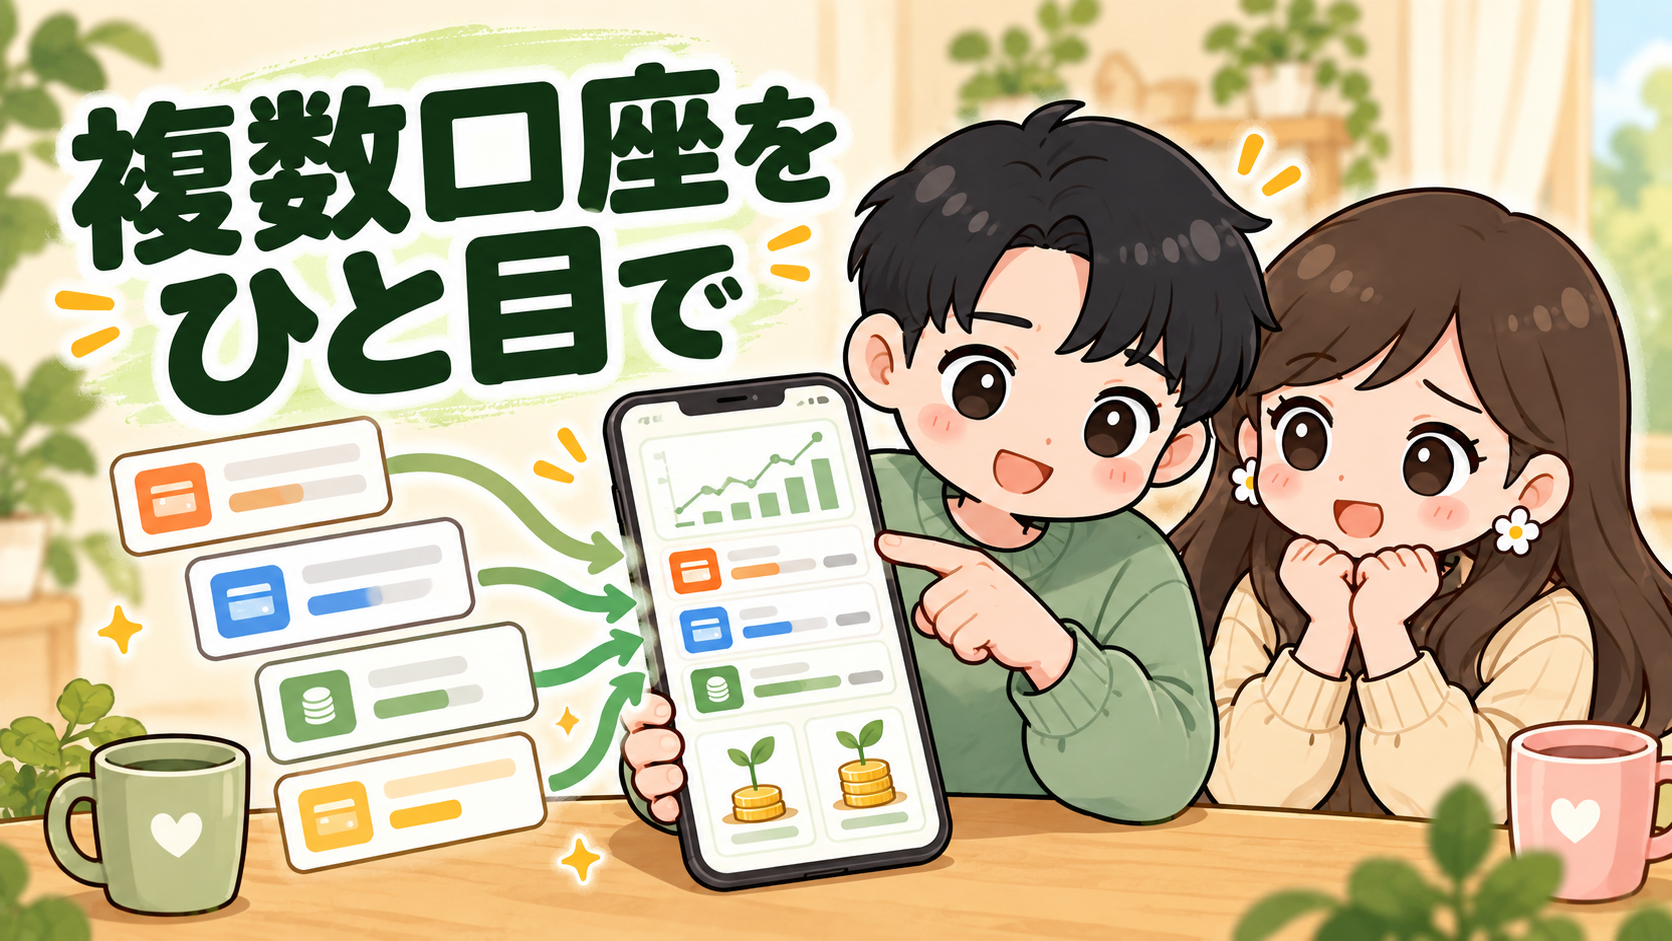
私たち夫婦は、マネーフォワード MEの有料版を使っています。別々に管理する口座やNISAの残高をまとめて確認できることが、一番の理由です。家計と総資産を把握しやすくなるので、今の私たちには料金を払う価値があると感じています。
生活費、固定費、NISA。夫婦の口座は一つではありません
現在、生活費の口座、夫婦それぞれが管理する口座、家賃と光熱費を支払う口座、二人の通信費やサブスクリプション料金を支払う口座を使っています。さらに、夫婦それぞれのNISA口座もあります。
用途を分けると、どのお金を何に使うかは分かりやすくなります。一方で、銀行口座や証券口座を一つずつ開いて残高を確認し、合計するのは手間がかかります。現金だけを見ても、投資を含めた夫婦の資産全体は分かりません。
わが家の毎月の収支と積立額は、共働き夫婦、手取り51万円の家計内訳でも紹介しています。
無料版の連携数では、わが家の口座をまとめきれません
マネーフォワード MEの無料会員が連携できる金融関連サービスは、2026年10月に確認した公式案内では4件までです。プレミアムサービスでは連携数に上限がなく、私たちが確認したい口座をまとめられます。
有料版にはほかの機能もありますが、私が使い続ける一番の理由は、連携数を気にせず使えることです。複数の画面を行き来せずに残高を確認できるので、夫婦で今いくら持っているのかをつかみやすくなりました。
無料版と有料版の違いを、わが家の使い方で比較
| 比較項目 | 無料会員 | スタンダードコース |
|---|---|---|
| 金融関連サービスの連携 | 4件まで | 制限なし |
| データ閲覧期間 | 過去1年分 | 制限なし |
| 口座の一括更新 | 利用不可 | 利用可能 |
| Webから申し込む場合 | 無料 | 月額540円・年額5,940円 |
| アプリから申し込む場合 | 無料 | 月額590円・年額6,490円 |
私たちの場合、無料版の4件では、夫婦それぞれの銀行口座やNISA口座、生活費を支払う口座までまとめきれません。
有料版のすべての機能を使いこなしているわけではありませんが、連携数を気にせず、複数の口座を一つの画面で確認できることに料金を払っています。
なお、料金は申込方法によって異なります。2026年10月時点では、Webからクレジットカードで申し込むほうが、アプリ経由よりも少し安く設定されています。
別々に管理しながら、家計は見えるようにしたい
私たちは、夫婦のお金をすべて一つの口座に集めているわけではありません。それぞれが管理する口座も持っています。ただ、お互いの資産状況がまったく分からない状態にはしたくありません。
お互いの資産状況が見えると、今どれくらい貯めているかを共通認識にできます。貯蓄やNISAをこれからどう続けるかも話しやすくなります。もちろん、夫婦でどこまでお金を共有するかは家庭によって違います。これは私たちに合う方法です。
急な支出に備えるお金も、全体の中で考えられます
これからの資産形成を考えるときは、総額だけでなく、すぐ使える現金がどれくらいあるかも気になります。急な支出に備えてお金を別の口座に取り分けても、現金とNISAを並べて確認できれば、貯蓄の配分を考えやすくなります。
現金をどのくらい残しているかは、夫婦で現金をそれぞれ50万円ほど持つ理由にまとめています。
ただし、アプリに表示された残高の合計を、そのまま「自由に使える貯金」とは考えていません。家賃や光熱費など、これから引き落とされるお金も含まれるためです。私たちはカードの引き落とし後に金額を確認し、毎月の資産の変化を見るようにしています。
実際の確認方法と資産の増減は、20代共働き夫婦の資産公開【2026年9月】で記録しています。
それでも有料版を使い続ける理由
有料版の料金はかかります。それでも、用途別の口座と二人のNISAをまとめて確認できることに、私たちは価値を感じています。資産を増やすための特別な機能というより、家計の現状を二人で見失わないための道具です。
連携したい金融関連サービスが4件以内で、過去1年より前のデータを見る必要がなければ、無料版で十分な人もいると思います。私たちは口座の数と管理の仕方を考えて、今は有料版を使い続けるつもりです。
※機能と料金は、マネーフォワード ME公式の「プレミアムサービス コース別対応機能一覧」と「スタンダードコースの料金改定に関するお知らせ」を2026年10月15日に確認しました。