今月、転職後の給料をきちんと受け取り、夫婦の手取りが合計で51万円になりました。
わが家では、毎月の生活費を先に決め、夫婦それぞれ8万円をNISAに積み立てています。計算上、NISAと現金を合わせて28万円、手取りの55.1%を貯蓄・投資に回す形です。NISAの積立内容は、夫婦で毎月16万円を積み立てている理由でもまとめています。
ただし、現金の12万円はそのまま「今月の現金貯金額」ではありません。NISAのクレジットカード積立分の引き落とし時期と、家計簿の集計期間がずれるためです。
今の結論は、NISAを続けながら現金も残し、この配分を今年から来年にかけて維持することです。
これまでの資産状況については、20代夫婦の資産公開にも記録しています。
夫婦の手取りは合計51万円
今回の収入は夫婦合計で51万円です。個人ごとの金額ではなく、家計全体の数字としてまとめます。本文中の合計額は読みやすさを優先して万円単位に丸め、割合は実際の金額をもとに計算しています。
また、この金額に通勤交通費は含めていません。生活に自由に使える手取りを基準にしたかったからです。
毎月の家計配分
わが家で毎月決めている金額は次のとおりです。
- 家賃:8万円
- 光熱費:2万円
- 食費:5万円
- インターネット・携帯電話:1万円
- 夫婦のお小遣い:7万円(1人3.5万円)
- 生活費合計:23万円(44.9%)
- NISA:16万円(31.4%、1人8万円)
- 計算上残る現金:12万円(23.8%)
- 貯蓄・投資合計:28万円(55.1%)
- 合計:51万円(100%)
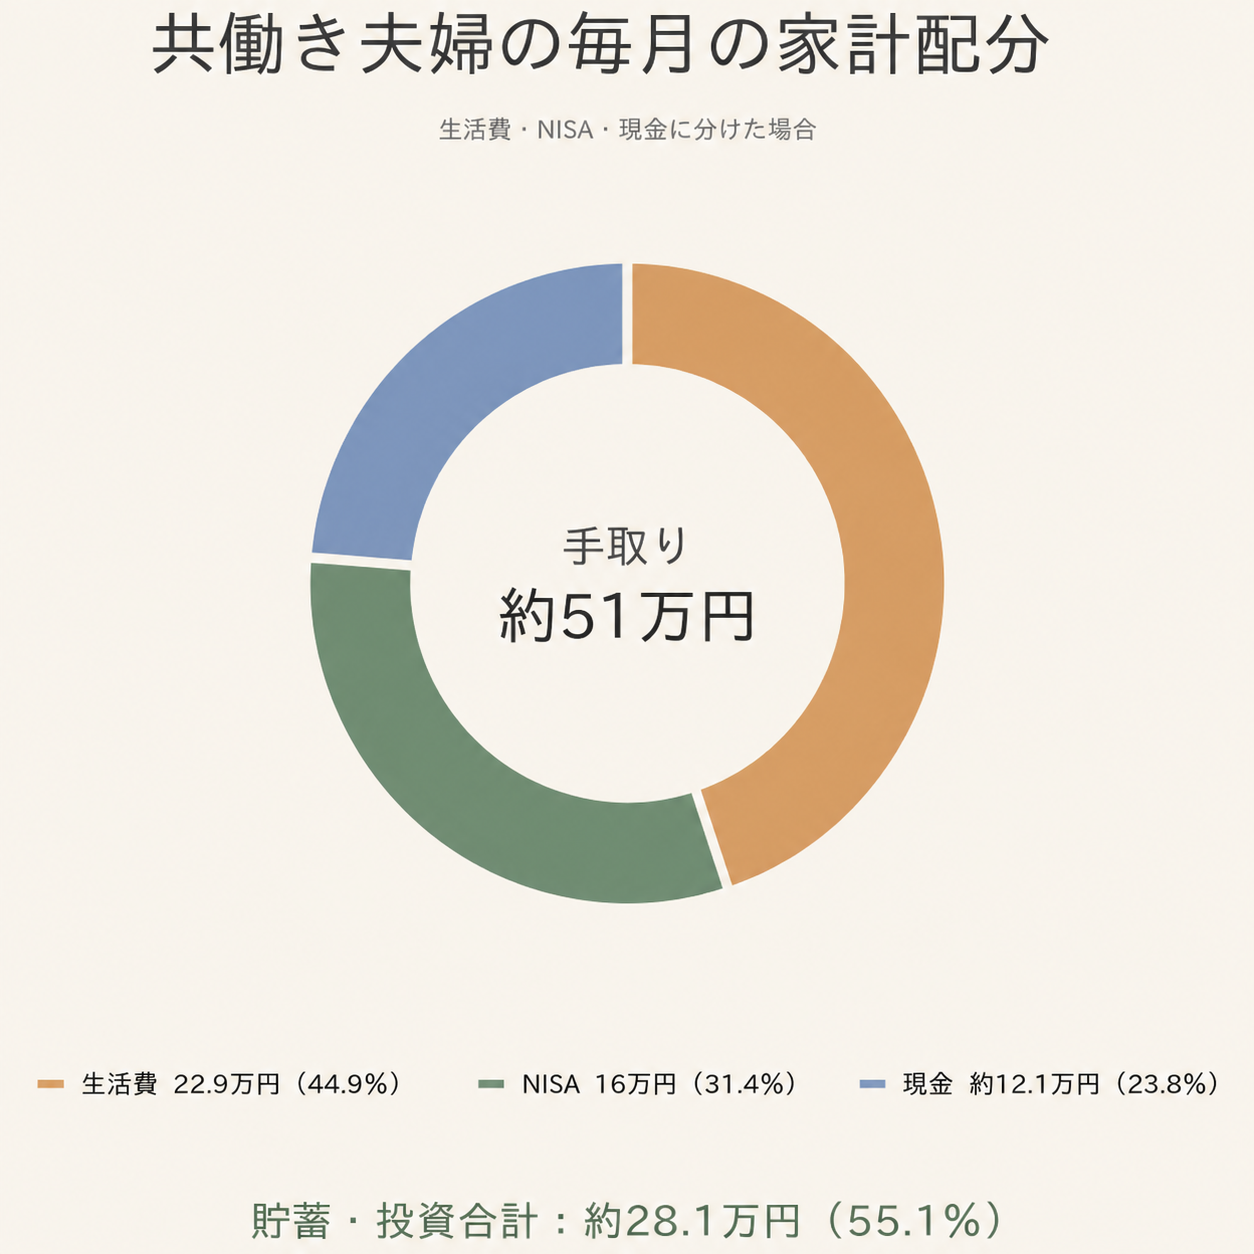
NISAを除いた生活費は23万円で、手取りの44.9%です。
NISAの16万円と計算上残る現金12万円を合わせると、貯蓄・投資に回る金額は28万円。手取りに対する割合は55.1%になります。
生活費23万円、貯蓄・投資率は55.1%
家計の中で一番大きいのは、家賃ではなく夫婦合計16万円のNISAです。
生活費を極端に削っているつもりはありません。夫婦のお小遣いもそれぞれ3.5万円にしています。
固定の生活費23万円は手取りの44.9%、NISA16万円は31.4%です。合わせると、39万円の使い道が先に決まります。
残りの12万円は、手取りの23.8%です。この分を現金で残す考えで、NISAと合わせた貯蓄・投資率は55.1%になります。
一方で、実際に現金がいくら増えたかは、まだ厳密には追えていません。大きく違う感覚はありませんが、今回はあくまで「計算上の残額」として扱います。
NISAのカード積立引き落とし後、総資産は436万円
わが家では普段の買い物にクレジットカードをほとんど使いません。主なカード利用はNISAの積立で、ポイント還元を受けるためにクレジットカード決済を選んでいます。そこで、給料日直後ではなく、この積立分の引き落としが終わった後に総資産を確認することにしました。
今回の集計では、総資産は436万円でした。
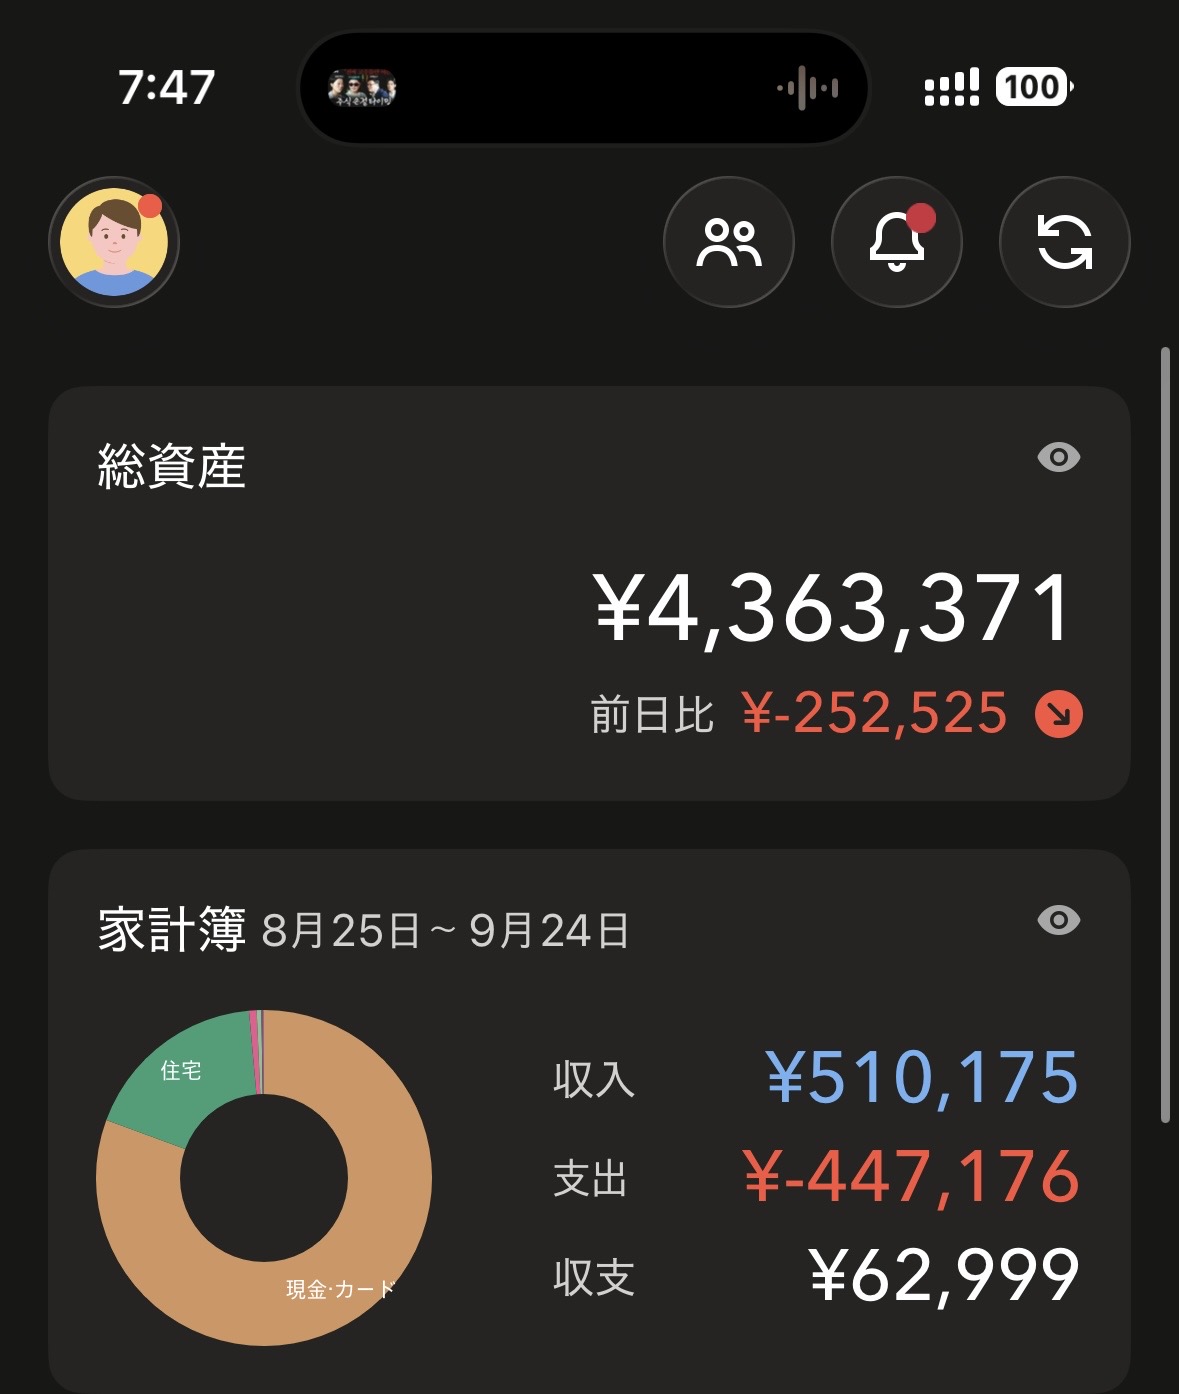
内訳は、現金・預金が126万円、夫婦合計の証券資産が311万円です。比率にすると、現金が約29%、証券が約71%になります。
ただし、現金・預金の約126万円をすべて生活防衛資金や純粋な貯金とは考えていません。
給与が入った口座から家賃や光熱費などの支払いが進むため、今後の生活費として使うお金も一部含まれています。「現在保有している現金」と見るのが一番近いです。
家計簿アプリの収支と実際の貯金額がずれる理由
家計簿アプリ上では、今月の支出が45万円、収支がプラス6万円と表示されています。
しかし、この数字だけで「今月は6万円を貯金できた」とは判断しません。
そのため、家計簿アプリ上のカード支出は主にNISAのクレカ積立です。ポイント還元を受けるためにカード決済を利用していますが、積立の計上時期と口座からの引き落とし時期がずれるため、アプリ上の支出は今月の生活費と完全には一致しません。
さらに、給料が入った後に家賃や光熱費なども順番に支払われます。給料日直後の残高だけを見ても、実際に残せる金額はまだ分かりません。
そこで今後は、NISAのクレカ積立分の引き落としが終わった時点を毎月の確認日として、総資産の変化を見ていく予定です。
現金約126万円は、多くも少なくもない
現金・預金が約126万円あることについては、今のところ「多すぎるとも、少なすぎるとも思わない」という感覚です。
今すぐ出産や住宅購入をするわけではありません。具体的な時期が近づけば、現金を増やす必要はあると思います。
それでも、今の段階でNISAを大きく減らしてまで現金比率を上げる予定はありません。投資を続けながら、毎月残るお金を現金として積み上げる形が、わが家には合っています。
今年から来年までは今の配分を続ける
今のところ、今年から来年にかけては同じ給料配分を続ける予定です。
生活費は毎月23万円を目安にし、NISAは夫婦合計16万円を維持します。残った分は現金として残します。
もちろん、出産や住宅購入の時期が具体的になったり、収入や支出が変わったりすれば見直します。
今は現金を必要以上に増やすよりも、NISAと現金の両方を無理なく続けられる状態を優先したいです。
まとめ
今月のわが家の手取りは、夫婦合計51万円でした。
生活費は23万円(44.9%)、NISAは16万円(31.4%)、計算上残る現金は12万円(23.8%)です。NISAと現金を合わせた貯蓄・投資額は28万円で、手取りに対する割合は55.1%になります。NISAのクレカ積立分が引き落とされた後の総資産は436万円で、そのうち現金・預金は約126万円でした。
現金の中には今後の生活費も含まれるため、すべてを貯金とは考えていません。それでも、今の家計では多すぎず少なすぎない水準だと感じています。
まずは今の配分を続け、NISAのクレカ積立分が引き落とされた後の総資産を毎月確認する。これが、現時点でのわが家の家計管理です。