新NISAで積立投資を始めるとき、よく候補に挙がるのが「オルカン」と「S&P500」です。
私も現在はオルカンを積み立てていますが、最近はS&P500へ切り替えた方がよいのではないかと考えるようになりました。
先に結論を言うと、20年以上の長期投資を続けるなら、私はS&P500を選びたいと考えています。米国に投資先が集中するリスクはありますが、長く保有するのであれば、少しでも高いリターンを期待できる方を選びたいからです。
ただし、「最近はS&P500の方が上がっている」という理由だけで決めるのも違うと思います。そこで今回は、同じ運用会社の次の2本を使い、過去5年の実績と毎月5万円を積み立てた場合の金額を比較しました。
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 米国株式(S&P500)
オルカンとS&P500の違い
| 比較項目 | オルカン | S&P500 |
|---|---|---|
| 主な投資対象 | 日本を含む先進国・新興国の株式 | 米国の主要企業約500社 |
| 分散の範囲 | 全世界 | 米国 |
| 値動きの特徴 | 国・地域を広く分散できる | 米国株の成長を強く反映しやすい |
| 向いていると感じる人 | 投資先を自分で絞りたくない人 | 米国の成長を信じて長期保有できる人 |
オルカンの魅力は、1本で世界中の株式に分散できることです。一方のS&P500は投資先が米国に集中しますが、過去5年間のリターンではオルカンを上回りました。
過去5年のリターンを比較
2021年10月22日と2026年10月22日の基準価額を比べると、結果は次のとおりでした。
| ファンド | 2021年10月22日 | 2026年10月22日 | 5年間の騰落率 |
|---|---|---|---|
| オルカン | 16,470円 | 38,036円 | +130.9% |
| S&P500 | 18,035円 | 45,226円 | +150.8% |
この5年間では、S&P500がオルカンを約19.9ポイント上回りました。
ただし、これは最初にまとめて投資して5年間保有した場合の比較です。実際には毎月少しずつ積み立てる人が多いため、次は毎月5万円を投資した場合で比べました。
毎月5万円を5年間積み立てた場合
今回の試算条件は次のとおりです。
- 2021年10月末から2026年9月末まで毎月5万円を購入
- 購入回数は60回、投資元本は合計300万円
- 各月の最終営業日の基準価額で購入
- 2026年10月22日の基準価額で評価
- 購入手数料、税金、ポイント還元は考慮しない
- 口数の端数まで購入できるものとして計算
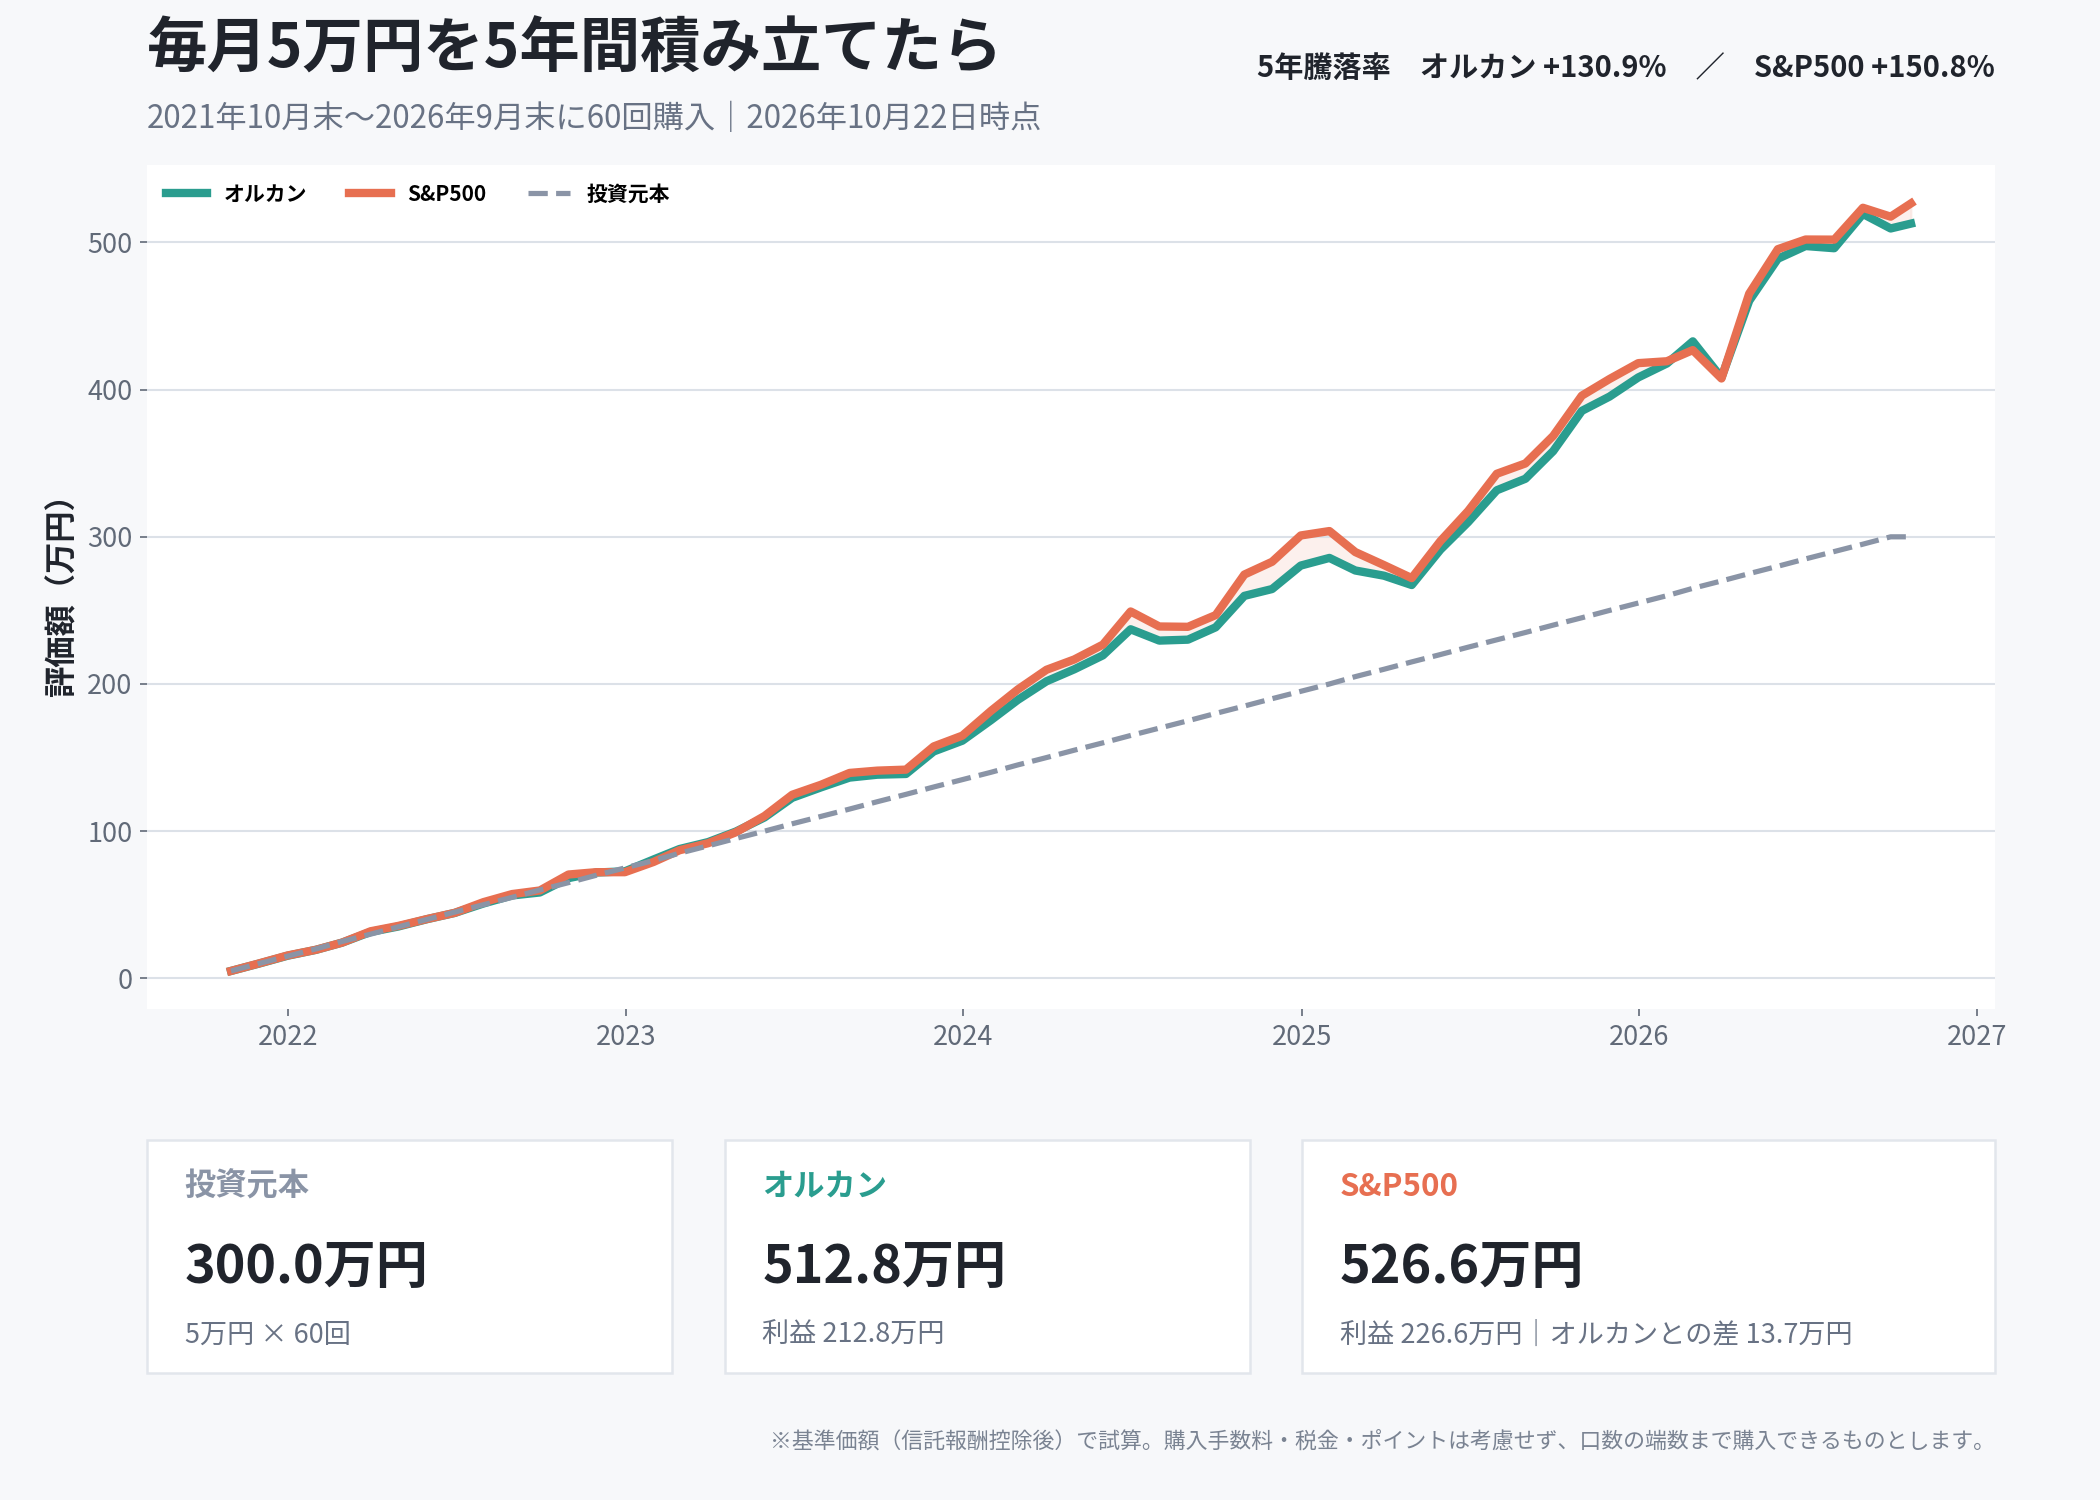
各ファンドの実際の値動きと基準価額は、以下のページで確認できます。掲載した積立比較グラフは、本文の条件に基づく独自試算です。
| ファンド | 投資元本 | 5年後の評価額 | 利益 | 元本に対する利益率 |
|---|---|---|---|---|
| オルカン | 3,000,000円 | 5,128,324円 | 2,128,324円 | +70.9% |
| S&P500 | 3,000,000円 | 5,265,748円 | 2,265,748円 | +75.5% |
S&P500の方が高い結果になりましたが、評価額の差は137,425円です。
5年間の騰落率だけを見ると約19.9ポイントの差があります。しかし、毎月積み立てる場合は300万円を最初から5年間運用するわけではありません。後から入れたお金ほど運用期間が短くなるため、実際の評価額の差は思ったより小さくなりました。
この結果を見ると、「S&P500の方が上がったから、すぐに全部を乗り換えなければならない」とまでは感じません。どちらを選んでも、この5年間に積み立てを続けられたこと自体が大きかったと分かります。
20年間では年利の差がどれくらいになる?
私が考えている投資期間は20年以上です。そこで、毎月5万円を20年間積み立てた場合、年利の違いで最終的な金額がどれくらい変わるのかも計算しました。
ここで使う年利5%・7%・10%は、オルカンやS&P500の将来のリターンを予測したものではありません。複利の差を確認するためのシミュレーションです。
試算条件は次のとおりです。
- 毎月末に5万円を積み立て
- 積立期間は20年間、購入回数は240回
- 投資元本は合計1,200万円
- 年利を月利へ換算して複利計算
- 税金、手数料、ポイント還元は考慮しない
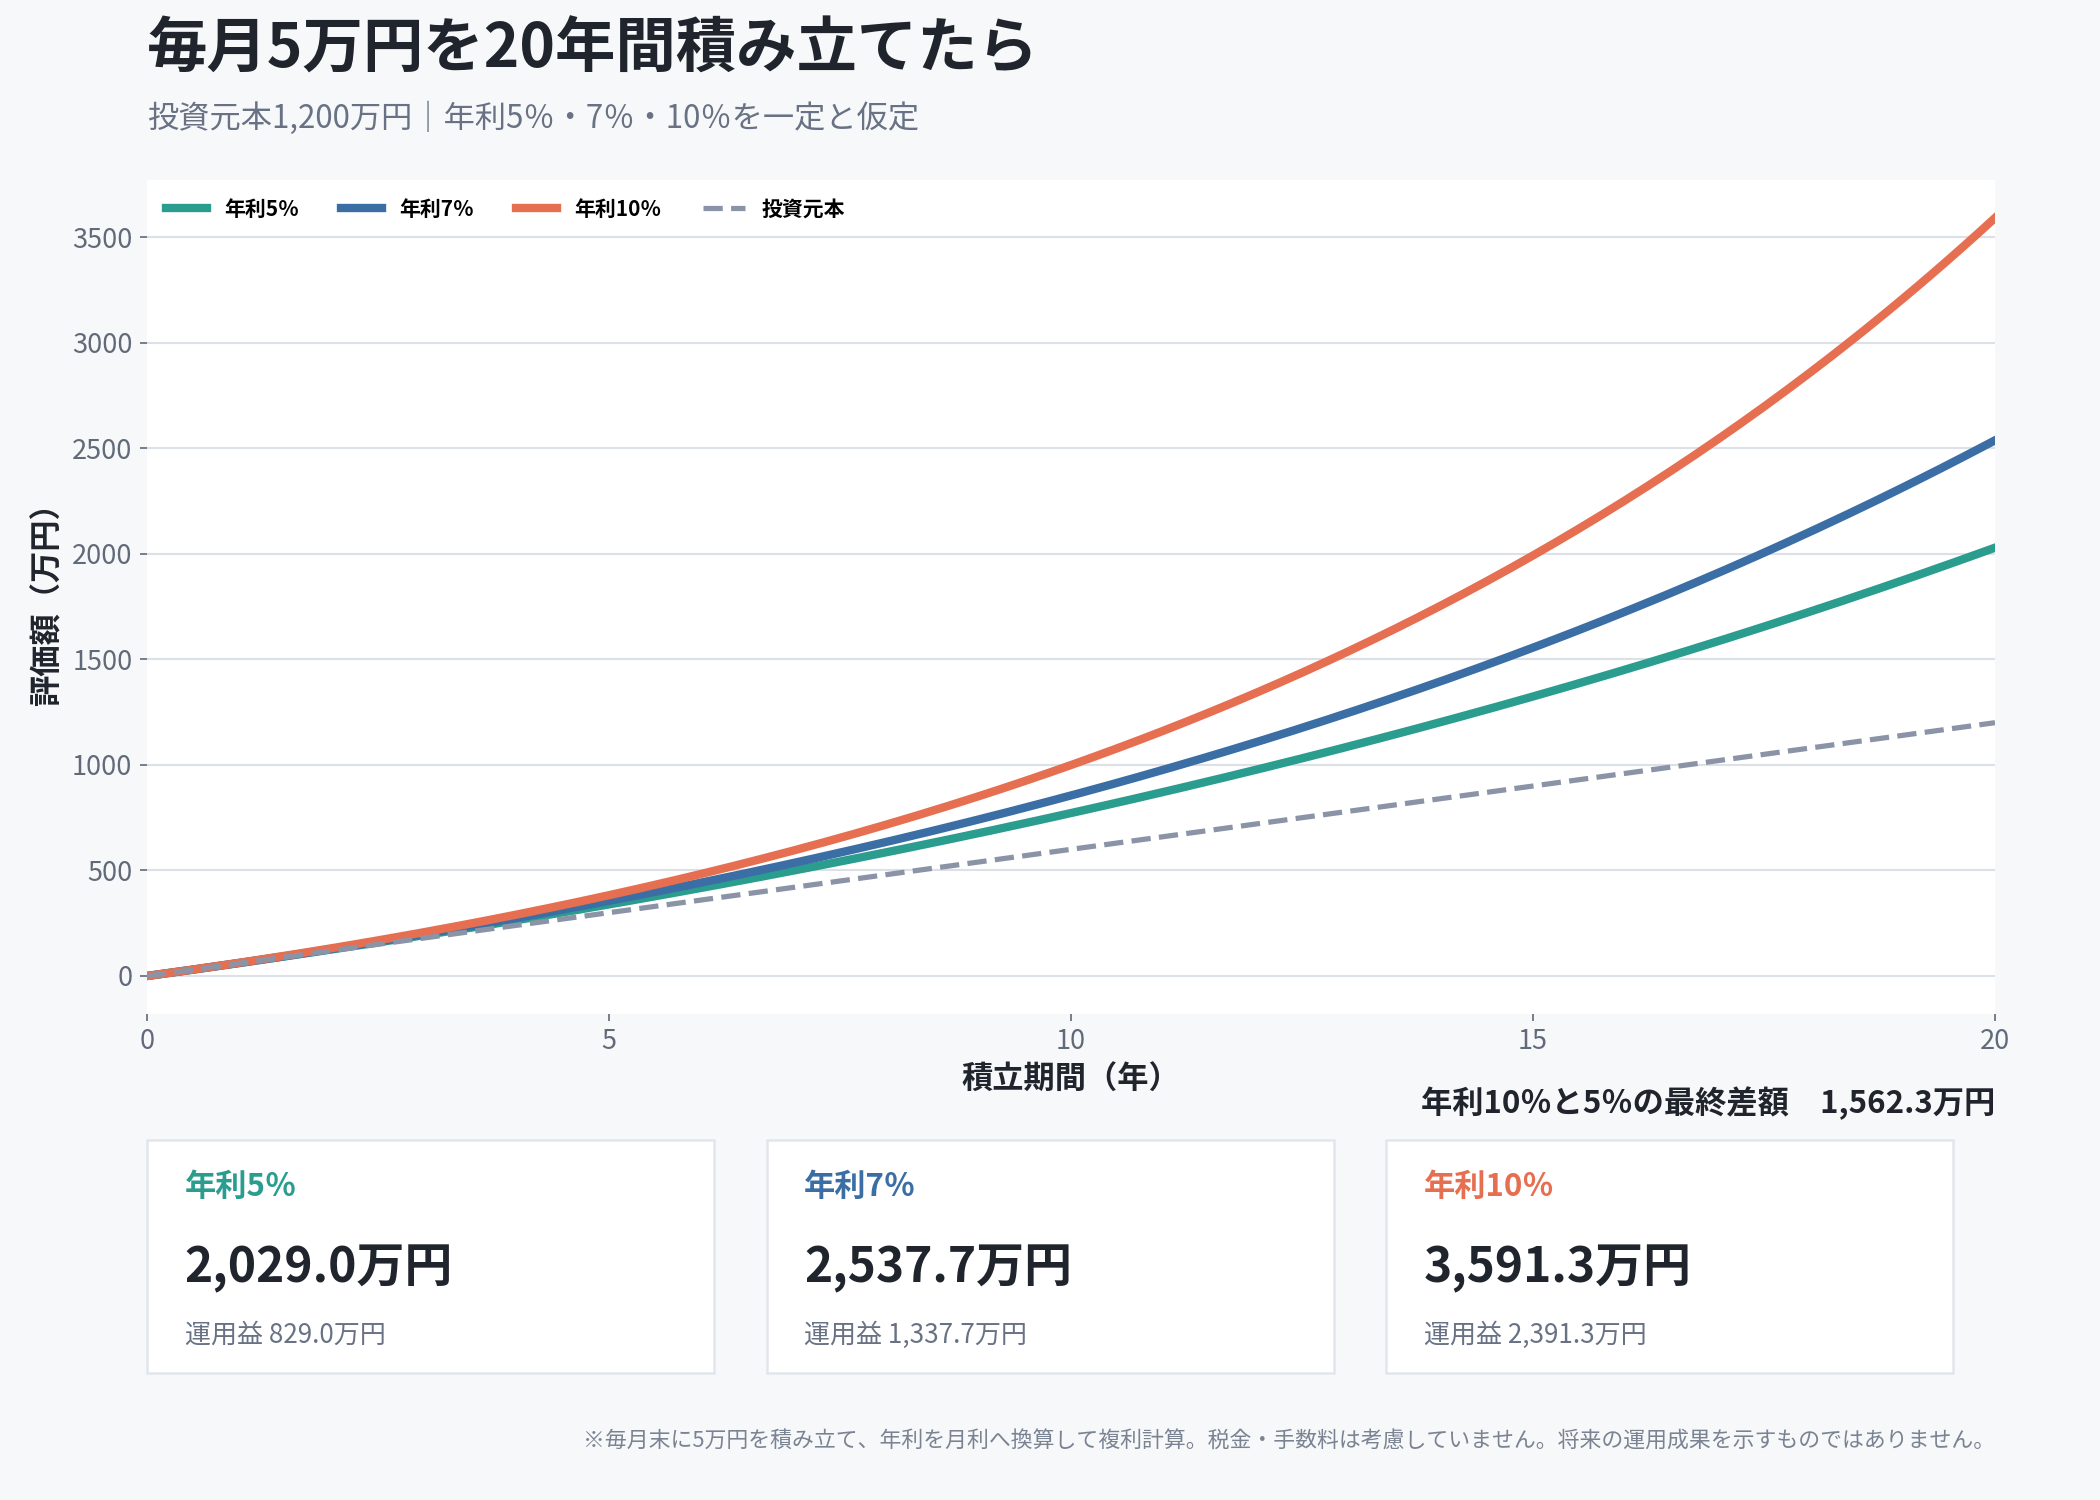
※この図は年利5%・7%・10%を仮定した試算です。各ファンドの過去の実績や将来の運用成果を示すものではありません。
| 想定年利 | 投資元本 | 20年後の評価額 | 運用益 |
|---|---|---|---|
| 年利5% | 12,000,000円 | 20,290,224円 | 8,290,224円 |
| 年利7% | 12,000,000円 | 25,376,819円 | 13,376,819円 |
| 年利10% | 12,000,000円 | 35,912,961円 | 23,912,961円 |
年利5%と7%の差は2ポイントですが、20年後の評価額には5,086,595円の差が出ました。年利7%と10%では10,536,142円、年利5%と10%では15,622,737円の差になります。
| 比較 | 20年後の評価額の差 |
|---|---|
| 年利7%-年利5% | 5,086,595円 |
| 年利10%-年利7% | 10,536,142円 |
| 年利10%-年利5% | 15,622,737円 |
グラフを見ると、前半よりも後半の10年間で差が大きく広がっています。運用益が新しい利益を生む複利の効果は、投資期間が長くなるほど強くなるためです。
ただし、期待できるリターンが高い商品ほど、値動きも大きくなる傾向があります。また、「オルカンなら年利5%、S&P500なら年利10%」という意味でもありません。高い数字だけを見るのではなく、下落相場でも20年間積み立てを続けられるかを考える必要があります。
それでもS&P500へ切り替えようか考えている理由
私は20年以上の長期投資を前提にしています。
5年だけなら約13.7万円の差でしたが、積立期間が長くなり、投資元本も増えれば、わずかなリターンの違いでも最終的な金額差が広がる可能性があります。そのため、米国集中のリスクを理解したうえで、今後はS&P500を選ぶ方が自分の考え方に合うのではないかと思っています。
一方で、過去5年の結果が今後20年も続く保証はありません。これから米国以外の国が大きく成長すれば、オルカンの方がよい結果になる可能性もあります。
また、今持っているオルカンを売却して乗り換えることと、今後の積立先だけをS&P500へ変更することは別の問題です。課税口座で売却益が出れば税金も関係するため、リターンの比較だけで決めない方がよいと思います。
まとめ:過去5年はS&P500が上回った
今回の比較結果をまとめると、次のようになりました。
- 過去5年の騰落率は、オルカンが+130.9%、S&P500が+150.8%
- 毎月5万円を5年間積み立てた場合、評価額の差は約13.7万円
- S&P500の方が高い結果だったが、積立投資では騰落率ほど大きな差にはならなかった
- 毎月5万円を20年間積み立てる試算では、年利5%と7%で約508.7万円の差が出た
- オルカンは全世界への分散、S&P500は米国への集中という違いがある
現時点では、私は20年以上積み立てるならS&P500を選びたいと考えています。ただ、過去のリターンだけで決めるのではなく、値下がりしたときにも自分が積み立てを続けられる方を選ぶことが大切です。
私自身も、今回の数字を確認したうえで、今後の積立先をオルカンからS&P500へ切り替えるか、もう少し考えて決める予定です。現在オルカンを積み立てている理由は、夫婦でオルカンだけを積み立てるようになった理由にまとめています。
NISAとiDeCoの使い分けから考えたい方は、わが家が今はNISAを優先する理由もあわせてご覧ください。
試算とデータについて
基準価額は投信協会コード「0331418A(オルカン)」「03311187(S&P500)」の公表データを使用しました。基準価額は運用管理費用(信託報酬)控除後の数値です。分配金、購入手数料、税金、ポイント還元は試算に含めていません。
本記事は特定の商品を推奨するものではありません。投資信託には価格変動や為替変動などのリスクがあり、元本割れの可能性があります。過去の運用実績は将来の成果を保証するものではありません。
参考資料
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」
- 投信総合検索ライブラリー(基準価額の設定来データ)