皆さんは、NISAとiDeCoの違いをご存じですか?
どちらも将来のお金を準備するための制度ですが、何が違うのか聞かれると、少し迷いませんか。
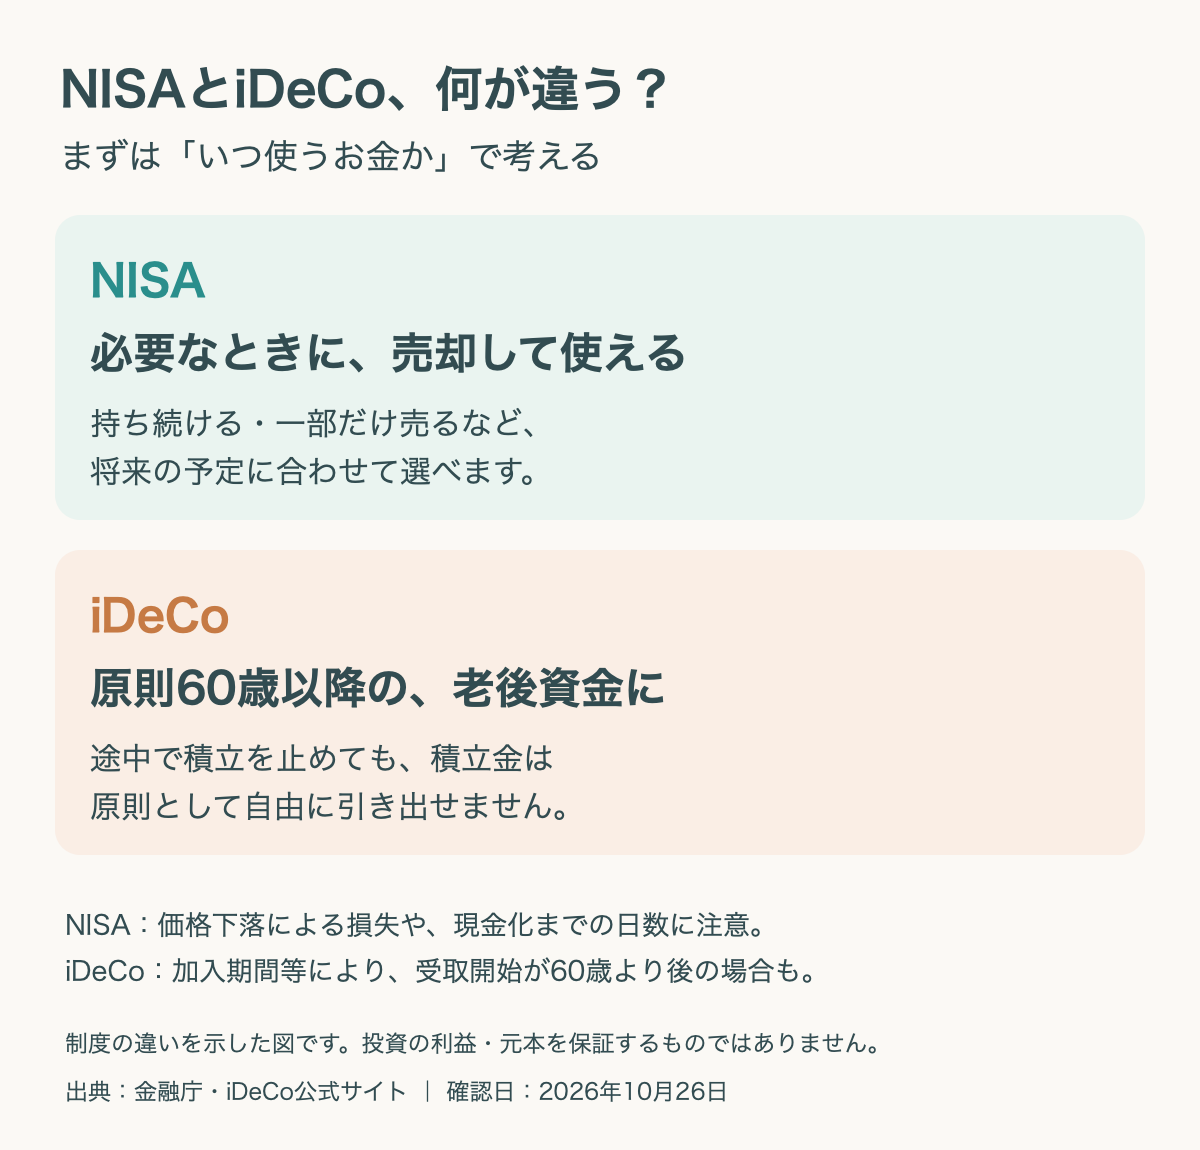
私が比べてみて大きな違いだと感じたのは、「そのお金をいつ使えるのか」でした。今のわが家は、必要なときに売却して使えるNISAを優先したいと考えています。
今回は、二つの制度の違いと、私たち夫婦が今はNISAを選ぶ理由をまとめます。
NISAとiDeCo、いちばんの違いはお金を使える時期
NISAは、老後を含めたさまざまな将来のために使える制度。iDeCoは、老後資金を準備するための年金制度です。
NISAやiDeCoそのものが、利益を生む商品というわけではありません。それぞれの制度の中で、投資信託などの商品を選んで運用します。
| 比較すること | NISA | iDeCo |
|---|---|---|
| お金を使える時期 | 売却して引き出せる | 原則60歳以降 |
| 積立額の所得控除 | なし | 掛金全額が対象 |
| 運用で得た利益 | 対象となる利益は非課税 | 非課税で再投資 |
| 受け取るとき | 対象となる売却益は非課税 | 控除はあるが課税される場合も |
詳しい仕組みは、金融庁のNISA案内とiDeCo公式サイトで確認できます。
NISAの魅力は、必要なときに売却できること
私がNISAを優先したい一番の理由は、お金の使い道を後から考えられることです。
長く運用するつもりでも、途中で生活や考え方が変わるかもしれません。そのときに、持ち続けるだけでなく、必要な分を売って使うこともできる。この自由さは、今の私たちには大きなメリットです。
売却できても、預金と同じではありません
ただし、投資商品の価格が下がっていれば、積み立てた金額より少ない金額で売却することもあります。現金を受け取るまでの日数も商品によって異なります。
近いうちに使うお金や急な出費に備える現金は、投資と分けておきたいです。
関連記事:夫婦で現金をそれぞれ50万円ほど持つ理由。NISAを続けながら備える
iDeCoの魅力は、老後に備えながら所得控除を受けられること
iDeCoで良いと思うのは、老後資金を積み立てながら、掛金全額を所得控除の対象にできることです。所得控除とは、税金を計算するもとになる所得を減らす仕組みです。
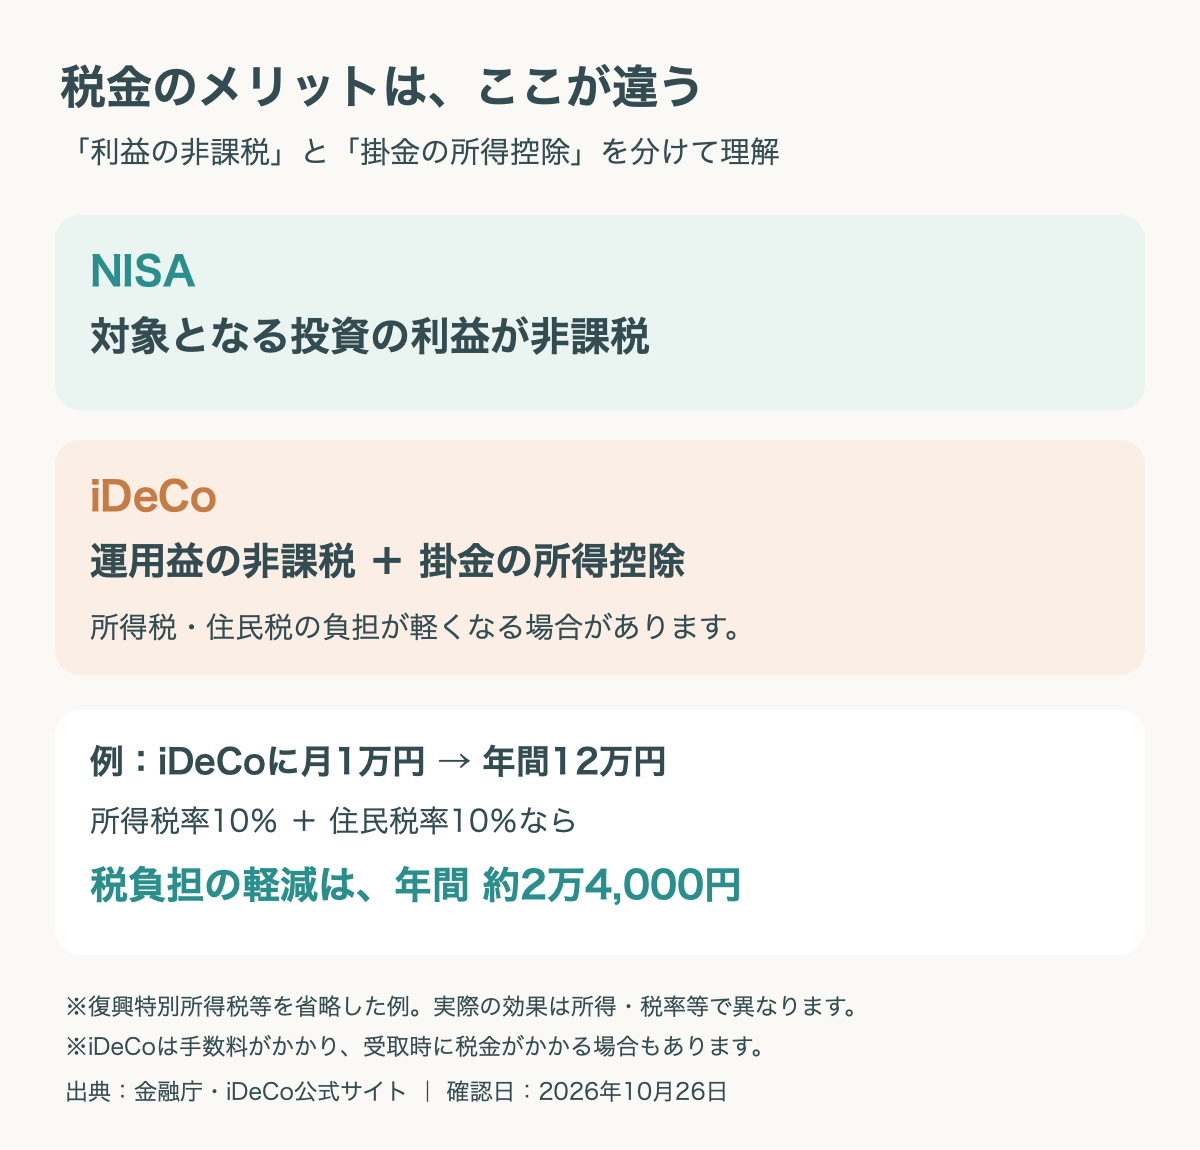
掛金がそのまま全額戻ってくるわけではありません。実際に軽くなる税負担は、本人の所得や税率などで変わります。課税所得がなければ、掛金の所得控除によるメリットは受けられません。
出典:iDeCo公式「iDeCoのメリット」・「iDeCoの特徴」
原則60歳まで使えない点は、慎重に考えたい
例えば30歳で始めた場合、原則として約30年間はそのお金を生活費などに使えません。掛金の拠出を止めても、それまでの積立金を自由に引き出せるわけではありません。
加入期間等によっては、受取開始が60歳より遅くなる場合もあります。老後まで使わずに残せるお金がいくらあるか、先に考えておきたいです。
わが家は今のところNISAを優先します
私たち夫婦は、まだNISAの非課税保有限度額を使い切るには遠い状況です。そのため、今すぐiDeCoも始める予定はありません。
今のわが家は、所得控除よりもお金の使いやすさを重視しています。まずはNISAを続けながら、必要に応じて売却できる資産を育てていきたいです。
もちろん、NISAの枠を使い切るまでiDeCoを始めてはいけない、という決まりはありません。NISAとiDeCoは併用できますし、所得や家計によって合う使い方は変わると思います。
余裕ができたら、月5,000円〜2万円ほどから考えたい
家計に余裕ができて、老後用のお金を分けても困らないと思えたら、iDeCoも検討したいです。今の私の感覚では、月5,000円〜2万円ほどが候補になりそうです。
iDeCoは月5,000円から、1,000円単位で掛金を設定できます。ただし、勤務先の企業年金などによっては、希望額を拠出できない場合もあります。
もう少し年齢を重ね、収入や適用税率を含めて家計を見直すときに、改めて考えるつもりです。年齢だけで決めず、そのときの生活と手元に残せるお金を確認して判断したいと思います。
始める前に確認しておきたいこと
iDeCoは加入・管理等の手数料がかかります。また、受取時には一時金なら退職所得控除、年金なら公的年金等控除の対象になりますが、会社の退職金やほかの年金との関係などで、課税される場合もあります。
所得控除だけでなく、費用と受取時の税金まで確認しておきたい制度です。
2026年12月には掛金上限の改正も
企業年金のない会社員の場合、2026年12月分(2027年1月引き落とし分)から、月額上限は2万3,000円から6万2,000円になります。
企業年金のある方は、企業年金等と共通の枠になるため、全員がiDeCoだけで月6万2,000円を拠出できるわけではありません。始めるときには、その時点の制度と勤務先の年金制度を確認してください。
出典:厚生労働省「2026年12月からiDeCoがパワーアップ!」・拠出限度額・加入可能年齢の引き上げ案内
今の生活と、将来のお金の両方を考えて選びたい
iDeCoの所得控除は魅力的です。それでも、今の私たちにはNISAの使いやすさが合っていると感じています。
まずはNISAを続ける。そのうえで、老後まで使わずに残せる余裕ができたら、iDeCoも考える。今のわが家は、この順番で進めていくつもりです。
投資先について考えたことは、オルカンとS&P500の過去5年のリターンを比較した記事にまとめています。
この記事は、あくまで私たち夫婦の場合の考え方です。特定の商品や投資成果を保証するものではありません。投資には元本割れのリスクがあります。生活に必要な資金を確保し、商品の内容を理解したうえで、ご自身の判断と責任で利用してください。制度の確認日:2026年10月26日。