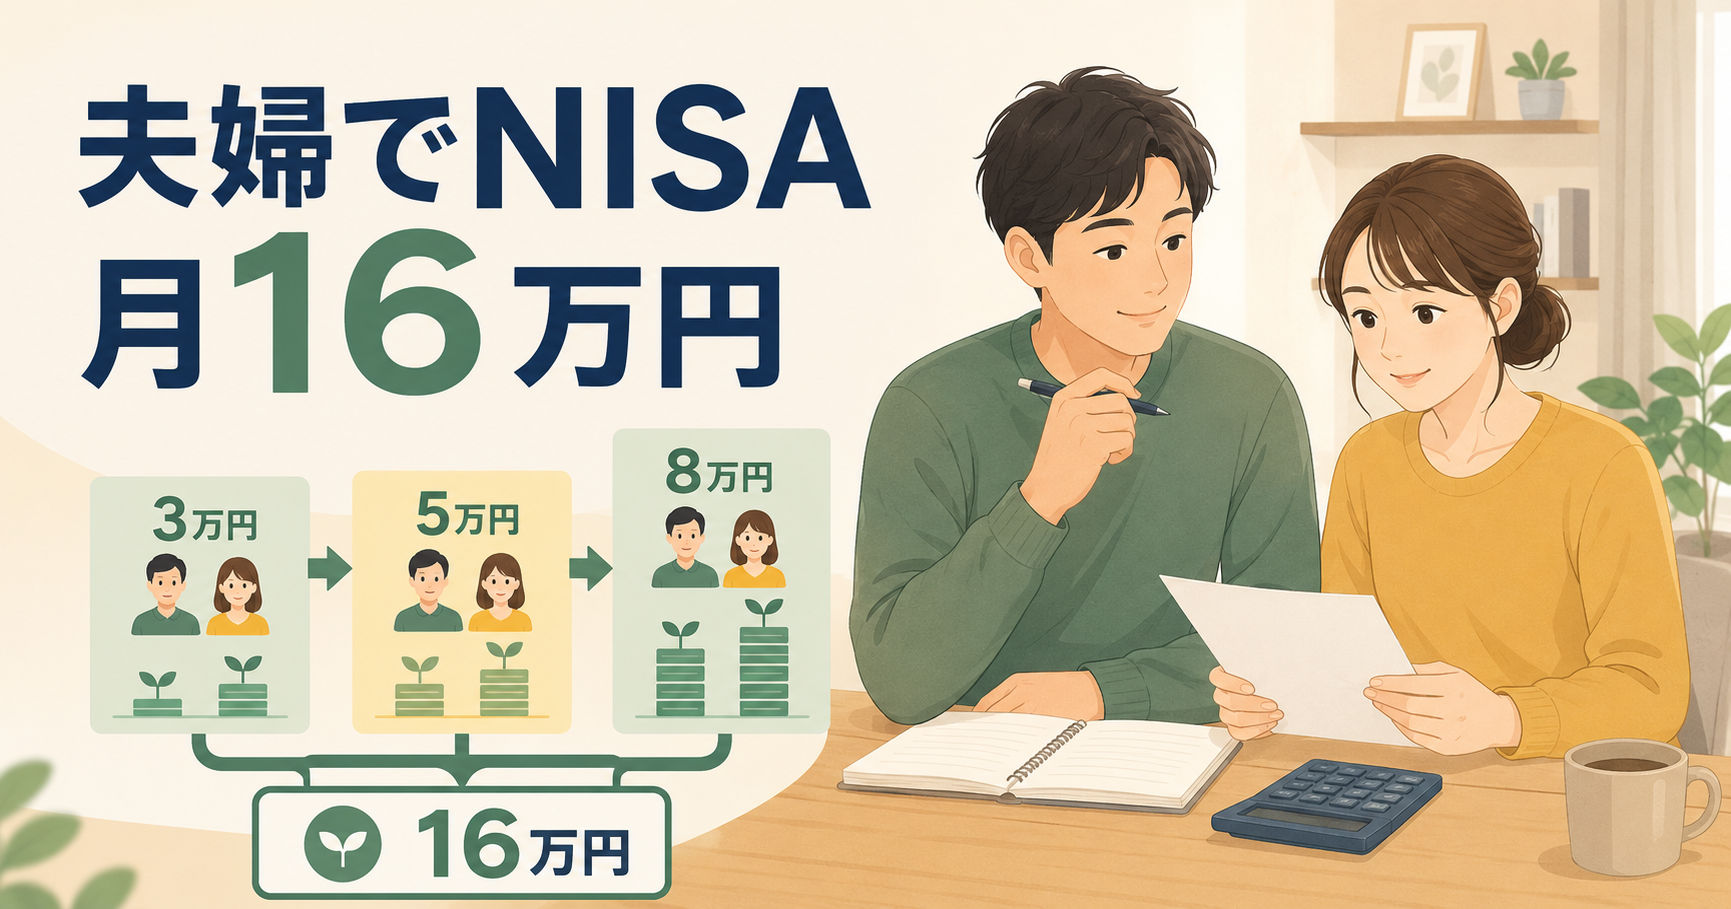
現在、私たちは夫婦それぞれ月8万円、合計16万円をNISAで積み立てています。
ただ、最初から月8万円を投資していたわけではありません。NISAを始めた頃は月3万円ほどで、同棲後に5万円、その後8万円へと少しずつ増やしてきました。
月8万円は、先に目標として決めた金額ではありません。毎月の収入と生活費、現金で残したい金額を確認した結果、今の私たちが無理なく続けられそうな金額として残った数字です。
前回の記事では、現在の資産392万円と毎月27万円の貯蓄・投資額をまとめました。今回は、そのうちNISAの月16万円をどのように決めたのかを記録します。
最初は月3万円ほどからNISAを始めた
NISAを始めた当時はまだ一緒に暮らしておらず、私の積立額は月3万円ほどでした。投資について勉強を始めたばかりで、どの商品が良いのかもよく分かっていませんでした。
そのため、最初は気になった商品を少しずつ買ったり、複数の商品に分けたりしていました。今振り返ると、明確な方針があったというより、実際に買いながら覚えていた時期だったと思います。
いきなり大きな金額を入れなかったことで、値動きがある状態にも少しずつ慣れることができました。
同棲後、生活費が見えて月5万円に増やした
一緒に暮らし始めてから、積立額を月5万円ほどに増やしました。
同棲前は、一人暮らしの生活費と今後の支出がどのくらいになるのか、はっきり分かっていませんでした。二人で生活を始めて家賃や食費などが見えるようになると、毎月いくら残せるのかも把握しやすくなりました。
実際に数カ月生活してみて、「この支出であれば、もう少し投資に回しても大丈夫そうだ」と考えられるようになりました。
私のほうが経済やお金について調べることが多く、積立額を増やす案も主に私から出しています。妻は投資そのものに強い関心があるわけではありませんが、家計の状況を見ながら私が提案すると、一緒に同じ金額へ増やす形になりました。
現金を先に確保してから月8万円へ
月5万円から8万円へ増やす前に、現金をある程度持つことも優先しました。
投資について調べていると、「生活費の3〜6カ月分ほどを生活防衛資金として持つ」という考え方をよく見かけます。私たちも、投資額だけを増やすのではなく、急な支出に対応できる現金を先に用意してから増額したと思います。
厳密に何カ月分と計算していたわけではありません。それでも、手元の現金が少ない状態で投資額を増やすより、ある程度の余裕を持ってから増やすほうが安心して続けられました。
生活費がさらに安定し、毎月の収支も把握できるようになったところで、現在の月8万円にしました。
月8万円は、収入と支出から逆算した金額
私たちが月8万円にしたのは、NISAの枠をできるだけ早く埋めたかったからではありません。
まず毎月の生活費やお小遣いを確認し、現金として貯める分も残します。そのうえで、余った金額のうち、いくらまでなら投資に回しても生活に無理が出ないかを考えました。
その結果が、一人あたり月8万円でした。
家計の支出や収入は家庭によって違うため、月8万円が多いか少ないかを単純に比べることはできません。私たちにとっても、ずっと変わらない正解ではなく、現在の生活に合っている金額という位置づけです。
旅行や家具の費用は共同口座から支払う
投資を続ける一方で、夫婦それぞれの預金とは別に、共同で使うお金も用意しています。
韓国へ旅行するときの航空券やホテル代、家で一緒に使う家具などは、基本的に共同口座から支払っています。旅行先で個人的に買うものや自由に使うお金は、それぞれの財布から出すことが多いです。
最近はまとまった支出があり、以前より現金が少なくなっています。そのため、NISAだけを増やすのではなく、共同口座の現金も再び積み上げる予定です。
投資額を維持することより、必要なときに使える現金とのバランスを崩さないことを大切にしています。
現在は夫婦ともにオール・カントリーを積み立てている
始めた頃は複数の商品を購入していましたが、現在、夫婦の積立先はどちらも「eMAXIS Slim 全世界株式(オール・カントリー)」です。
日本を含む全世界株式にまとめて投資でき、積立先を複雑にしなくてよい点が、今の私たちには合っています。
商品をオール・カントリーにまとめた詳しい理由は、別の記事であらためて整理する予定です。
月16万円は、今後も固定とは限らない
私は今後、成長投資枠で月2万円を追加し、自分の投資額を月10万円にすることも考えています。ただし、転職後の手取り額がまだはっきりしていないため、現時点では始めていません。
実際の給料と毎月の支出を確認したうえで、余裕があると判断できたときに増やすつもりです。追加するとしても、今のところは私だけになると思います。
一方で、子どもや住宅購入など、今後お金が必要になる予定が具体化すれば、積立額を減らす可能性もあります。
月8万円を守ることが目的ではありません。生活を無理に切り詰めず、必要な現金を残しながら、長く続けられる金額に調整することが大切だと考えています。
まとめ
私たちのNISA積立額は、月3万円から5万円、そして8万円へと段階的に増えてきました。
生活費が安定したこと、現金をある程度確保できたこと、毎月の収支が見えるようになったことが、増額できた理由です。
今は夫婦合計で月16万円を積み立てていますが、今後の収入や家族の予定に応じて変えるつもりです。
最初から大きな金額を目指すのではなく、その時点で無理なく続けられる金額を選ぶ。私たちの場合は、その積み重ねで現在の月8万円にたどり着きました。